Bestes CRM für Kreditberater und Baufinanzierer (2026): Eine Woche in einem kleinen Finanzierungsbüro, Tag für Tag
Was ein Mortgage-CRM leistet, welche Systeme Kreditberater vergleichen (Shape, Surefire, Total Expert, HubSpot gratis) und welche Nachfassaktionen ein Sprachassistent in einer Woche auffängt.
Das beste CRM für Kreditberater besteht meist aus zwei Ebenen. Ein Mortgage-CRM wie Shape, Surefire oder Total Expert hält Kundendaten und Drip-Kampagnen, und das kostenlose CRM von HubSpot reicht für bis zu zwei Nutzer und 1.000 Kontakte. Codot, ein KI-Sprachassistent fürs iPhone, ergänzt die Nachfass-Ebene: Ein gesprochener Satz wird zur Kontaktnotiz und zur Erinnerung mit Uhrzeit. Codot Max kostet 12,99 € im Monat.
Offenlegung: Codot ist unser Produkt. Dana, die Kreditberaterin unten, ist erfunden, und ihre Woche ist eine zusammengesetzte Beispielwoche, die zeigt, wo welches Tool passt. Die Angaben zu anderen CRMs stammen von den Websites der Anbieter, geprüft am 9. November 2026.
TL;DR:
- Ein Mortgage-CRM ist die Akte der Firma: Kreditnehmer, Leads, Drip-Kampagnen, gemeinsames Marketing mit Maklern. Shape, Surefire von ICE und Total Expert sind für Baufinanzierung gebaut und verkaufen über Demos; keiner der drei veröffentlicht einen Preis.
- Mit kleinem Budget reicht das kostenlose CRM von HubSpot für bis zu zwei Nutzer und 1.000 Kontakte; bezahlte Plätze ab 15 $ im Monat.
- Was einem Kreditberater in einem kleinen Büro durchrutscht, steht selten im CRM: was ein Makler beim Kaffee gesagt hat, eine Finanzierungszusage kurz vor Ablauf, der frühere Kunde, der einen Anruf möchte, wenn die Zinsen sinken.
- Codot fängt genau das für 12,99 € im Monat auf: Ein Satz wird zur Notiz am Kontakt, zur Erinnerung zur genannten Uhrzeit, zum jährlichen Anruf am Jahrestag des Kredits oder zu einer Freitagsliste früherer Kunden, von denen du lange nichts gehört hast.
Auf einen Blick
| CRM | Am besten für | Preis (Stand Nov. 2026) | Was es macht | Größte Einschränkung | Quelle |
|---|---|---|---|---|---|
| Shape | Kreditberater und Banken, die CRM und Antragsstrecke in einem wollen | Kein öffentlicher Preis; erst Demo | Mortgage-CRM, Lead-Management, integrierter Point of Sale, Anruf/SMS/E-Mail, Mobile App | Eine Zahl gibt es erst nach der Demo | setshape.com |
| Surefire (ICE Mortgage Technology) | Büros, die von automatisiertem Kundenmarketing leben | Kein öffentlicher Preis; Formular „Get started“ | Automatisierte Ansprache vom Erstkontakt bis zur Auszahlung und danach | Marketing zuerst; nach mobiler Erfassung fragen | mortgagetech.ice.com |
| Total Expert | Größere Kreditgeber und Banken | Kein öffentlicher Preis; erst Demo | Kundenplattform für Finanzdienstleister: Kampagnen, Co-Marketing, Einwilligungen, Mobile App | Für firmenweite Einführung gebaut, nicht für einen einzelnen Berater | totalexpert.com |
| HubSpot (kostenloses CRM) | Einzelberater, die bei null anfangen | Kostenlos für bis zu 2 Nutzer und 1.000 Kontakte; bezahlt ab 15 $ pro Platz und Monat | Allgemeines CRM mit Kontakten, Deals, E-Mail und Mobile App | Keine Baufinanzierungs-Funktionen, keine Anbindung ans Kreditsystem | hubspot.com |
| Codot | Die eigenen Nachfassaktionen des Beraters, laut gesagt | Gratis-Version; Codot Max 12,99 € im Monat oder 99,99 € im Jahr | Sprachnotizen an Kontakten, Erinnerungen mit Uhrzeit und Wiederholung, Routinen, Morgen-Briefing, E-Mail-Sortierung | Läuft neben dem Firmen-CRM; keine Synchronisierung | codot.ai/pricing |
BNTouch und Jungo stehen ebenfalls auf den meisten Shortlists von Kreditberatern. Ihre Websites luden bei uns am 9. November nicht (bei einer eine Sicherheitsprüfung, bei der anderen ein Serverfehler), deshalb fehlen sie in der Tabelle, statt dass wir Preise aus zweiter Hand zitieren.
Was ist ein CRM in der Baufinanzierung, und warum haben Kreditberater am Ende zwei?
In der Baufinanzierung meint CRM das Customer-Relationship-Management-System, in dem Kreditnehmer, Interessenten und Empfehlungspartner liegen. Ein Mortgage-CRM ergänzt, was einem allgemeinen CRM fehlt: Auslöser je nach Kreditphase, Zins- und Jahrestagskampagnen, gemeinsames Marketing mit Maklern und die Anbindung an das Kreditbearbeitungssystem (LOS).
Dieses System wählt meist die Firma aus, und es ist rund um die Akte gebaut. Es verschickt zuverlässig die E-Mail 30 Tage nach der Auszahlung an jeden Kunden. Schwächer ist es in dem Moment, in dem ein Kreditberater tatsächlich lebt: wenn er vom Kaffee mit einem Makler kommt, drei Details im Kopf und einen Anruf für Dienstag.
Also führen die meisten Kreditberater ohnehin eine zweite Ebene. Haftnotizen, Nachrichten an sich selbst, ein Sprachmemo, das niemand mehr abhört. Das Problem bei allen: Nichts davon meldet sich von selbst.
Halte die Trennung sauber. Das Kreditsystem und das CRM der Firma bleiben die Akte für Kreditunterlagen, Pflichtinformationen und Marketing. Eine persönliche App hält Beziehungsdetails und Erinnerungen. Frag deine Firma, was in persönlichen Apps erlaubt ist; wir würden Darlehensnummern, Einkommensangaben und Sozialversicherungsnummern ganz aus Codot heraushalten.
Wie sieht die Woche einer Kreditberaterin mit einer Nachfass-Ebene aus?
Dana ist Kreditberaterin in einem unabhängigen Finanzierungsbüro mit drei Leuten: zwei Berater und eine Sachbearbeiterin. Ihre Firma zahlt für ein Mortgage-CRM. Sie hat rund 300 frühere Kunden und sechs Makler als Partner, die ihr den Großteil ihres Kaufgeschäfts schicken. Das ist eine Woche im November, mit Codot am Sonntag davor eingerichtet.
Montag, 16. November, 7:00 Uhr: das Briefing
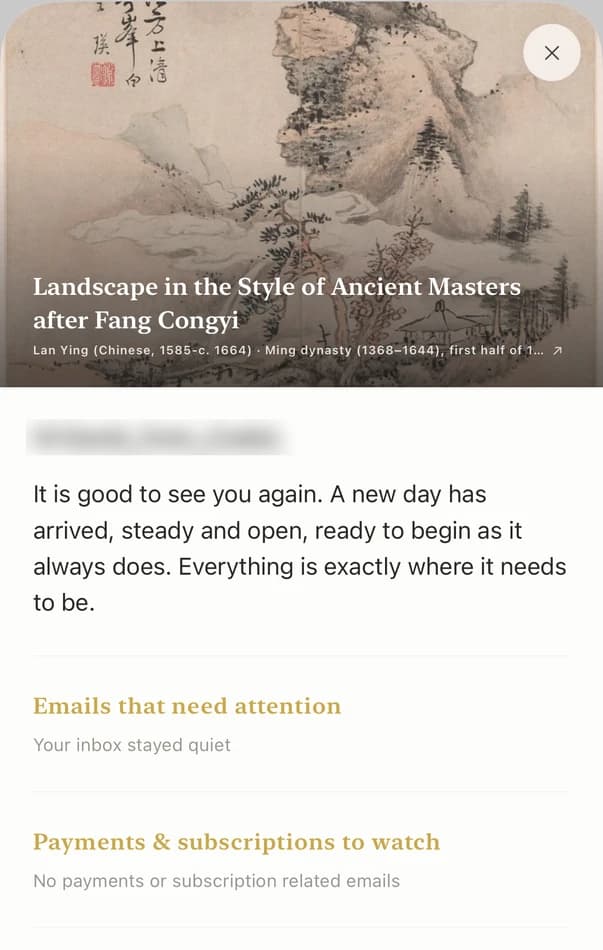
Ihr iPhone zeigt das Morgen-Briefing von Codot, bevor sie aufgestanden ist: Die Finanzierungszusage der Lins läuft Freitag ab, Kaffee mit Ken von Harbor Realty Dienstag um 8, und um 16 Uhr eine Erinnerung, für drei wartende Kunden auf die Zinsen zu schauen.
Montag, 10:40 Uhr: die Zinsen fallen
Am Vormittag geben die Zinsen nach. Drei Kunden hatten ihr im letzten Monat gesagt, sie solle anrufen, wenn das passiert, und jedes Mal hatte sie direkt nach dem Gespräch einen Satz in Codot gesprochen: „Tom Reyes, Umschuldung, will einen Anruf, wenn die Zinsen fallen, seine Frau Ana macht die Unterlagen.“ Die Notiz lag an Toms Kontakt. Jetzt fragt sie Codot vor dem Wählen „Was weiß ich über Tom Reyes?“ und sagt: „Erinnere mich um 16 Uhr, die Patels und die Nguyens wegen der heutigen Zinsen anzurufen.“
Dienstag, 8:50 Uhr: nach dem Kaffee mit einem Makler
Ken hat im Dezember zwei Erstkäufer und möchte einen gemeinsamen Flyer für eine Besichtigung. Seine Tochter hat gerade an der Uni angefangen. Im Auto, bevor sie losfährt, sagt Dana:
„Ken von Harbor Realty: zwei Erstkäufer im Dezember, will einen gemeinsamen Flyer für die Besichtigung in der Elm Street, Tochter hat gerade an der Uni angefangen. Erinnere mich Donnerstag um 10, den Flyer zu schicken.“
Die Notiz landet an Kens Kontakt, und die Erinnerung steht für Donnerstag.
Mittwoch, 9:00 Uhr: eine Finanzierungszusage kurz vor Ablauf
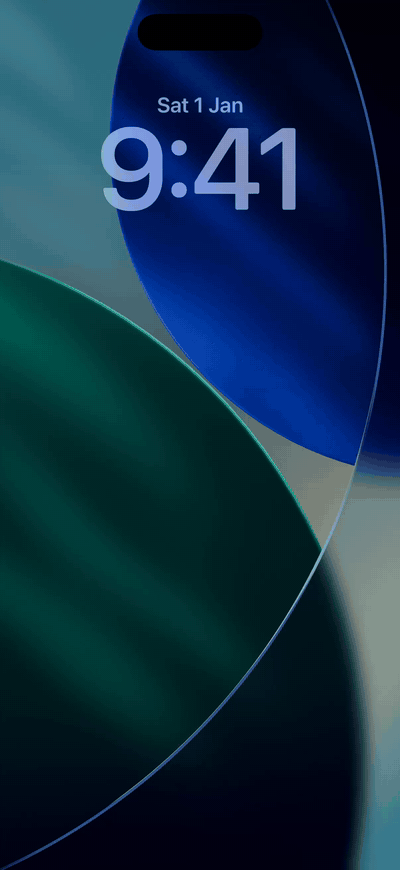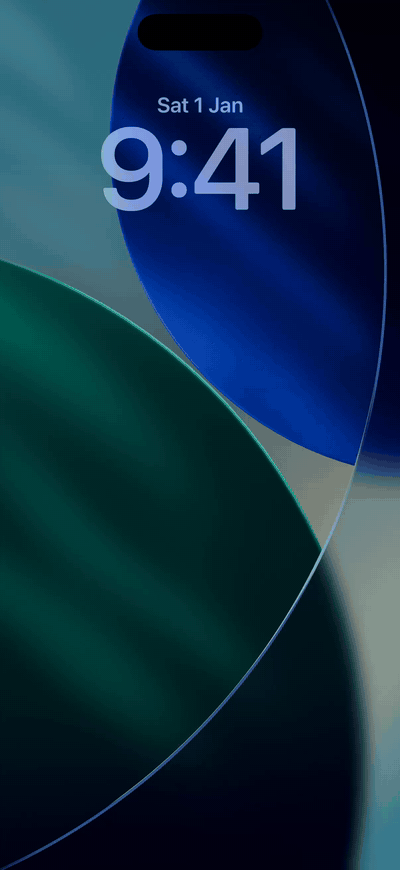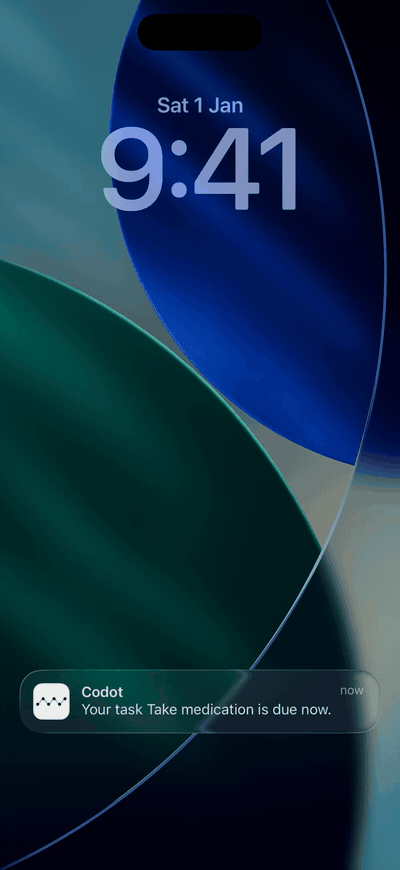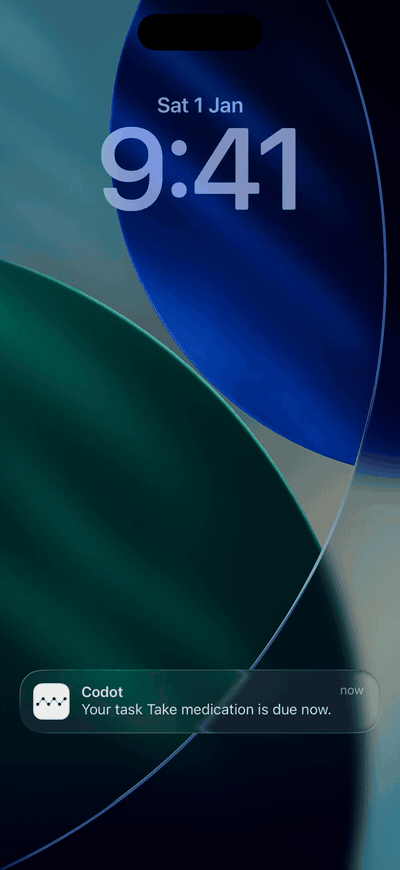
Vor neunzig Tagen, als sie die Finanzierungszusage der Lins ausstellte, sagte Dana: „Die Zusage der Lins läuft am 20. November ab. Erinnere mich am 18. November um 9 und am 19. November um 9.“ Codot schickt eine ignorierte Erinnerung nicht noch einmal, deshalb setzt sie für alles mit Frist zwei. Die erste kommt jetzt; sie ruft die Lins wegen aktueller Gehaltsnachweise an, solange noch Zeit für eine neue Zusage ist.
Donnerstag, 9:00 Uhr: der Kreditjahrestag eines früheren Kunden
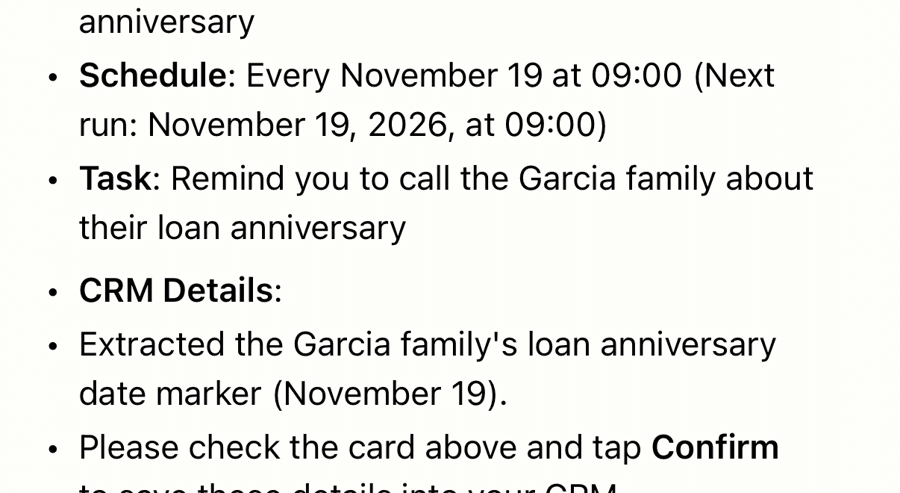
Die Garcias haben am 19. November 2024 finanziert. Damals sagte Dana: „Jedes Jahr am 19. November um 9 erinnere mich, die Garcias zum Jahrestag ihres Kredits anzurufen.“ Das Gespräch dauert sechs Minuten. Sie erwähnen, dass ihre Tochter nächsten Frühling eine Wohnung kaufen will, also ergänzt Dana: „Sofia, die Tochter der Garcias, will nächsten Frühling eine Wohnung kaufen, ruf sie im Februar an.“ Ein neuer Kontakt und eine neue Erinnerung aus einem einzigen Anruf.
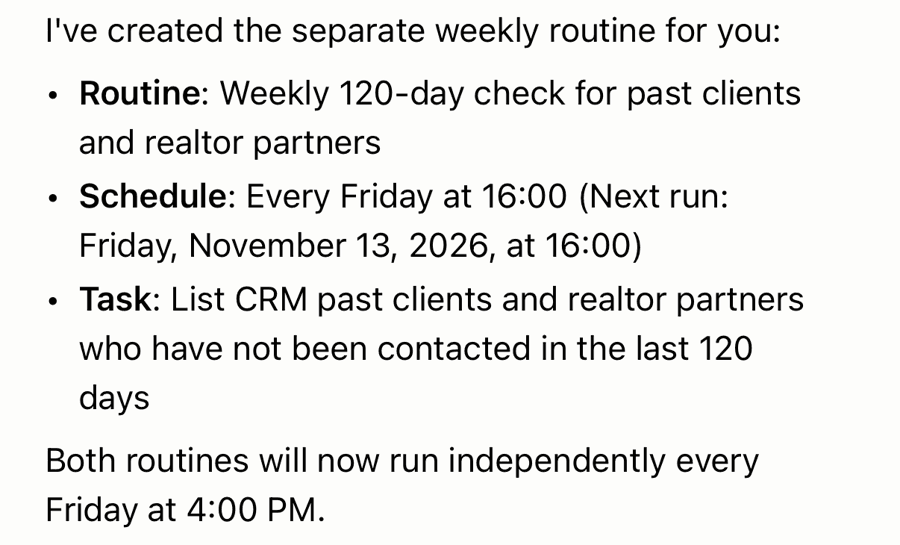
Freitag, 16:00 Uhr: wer still geworden ist
Eine Routine, die sie am Sonntag eingerichtet hat, läuft von allein: „Jeden Freitag um 16 Uhr liste meine früheren Kunden und Makler-Partner auf, die ich seit 120 Tagen nicht kontaktiert habe.“ Heute stehen sieben Namen darauf. Vier schreibt sie vor Feierabend, den Rest verschiebt sie per Ansage auf Montag.
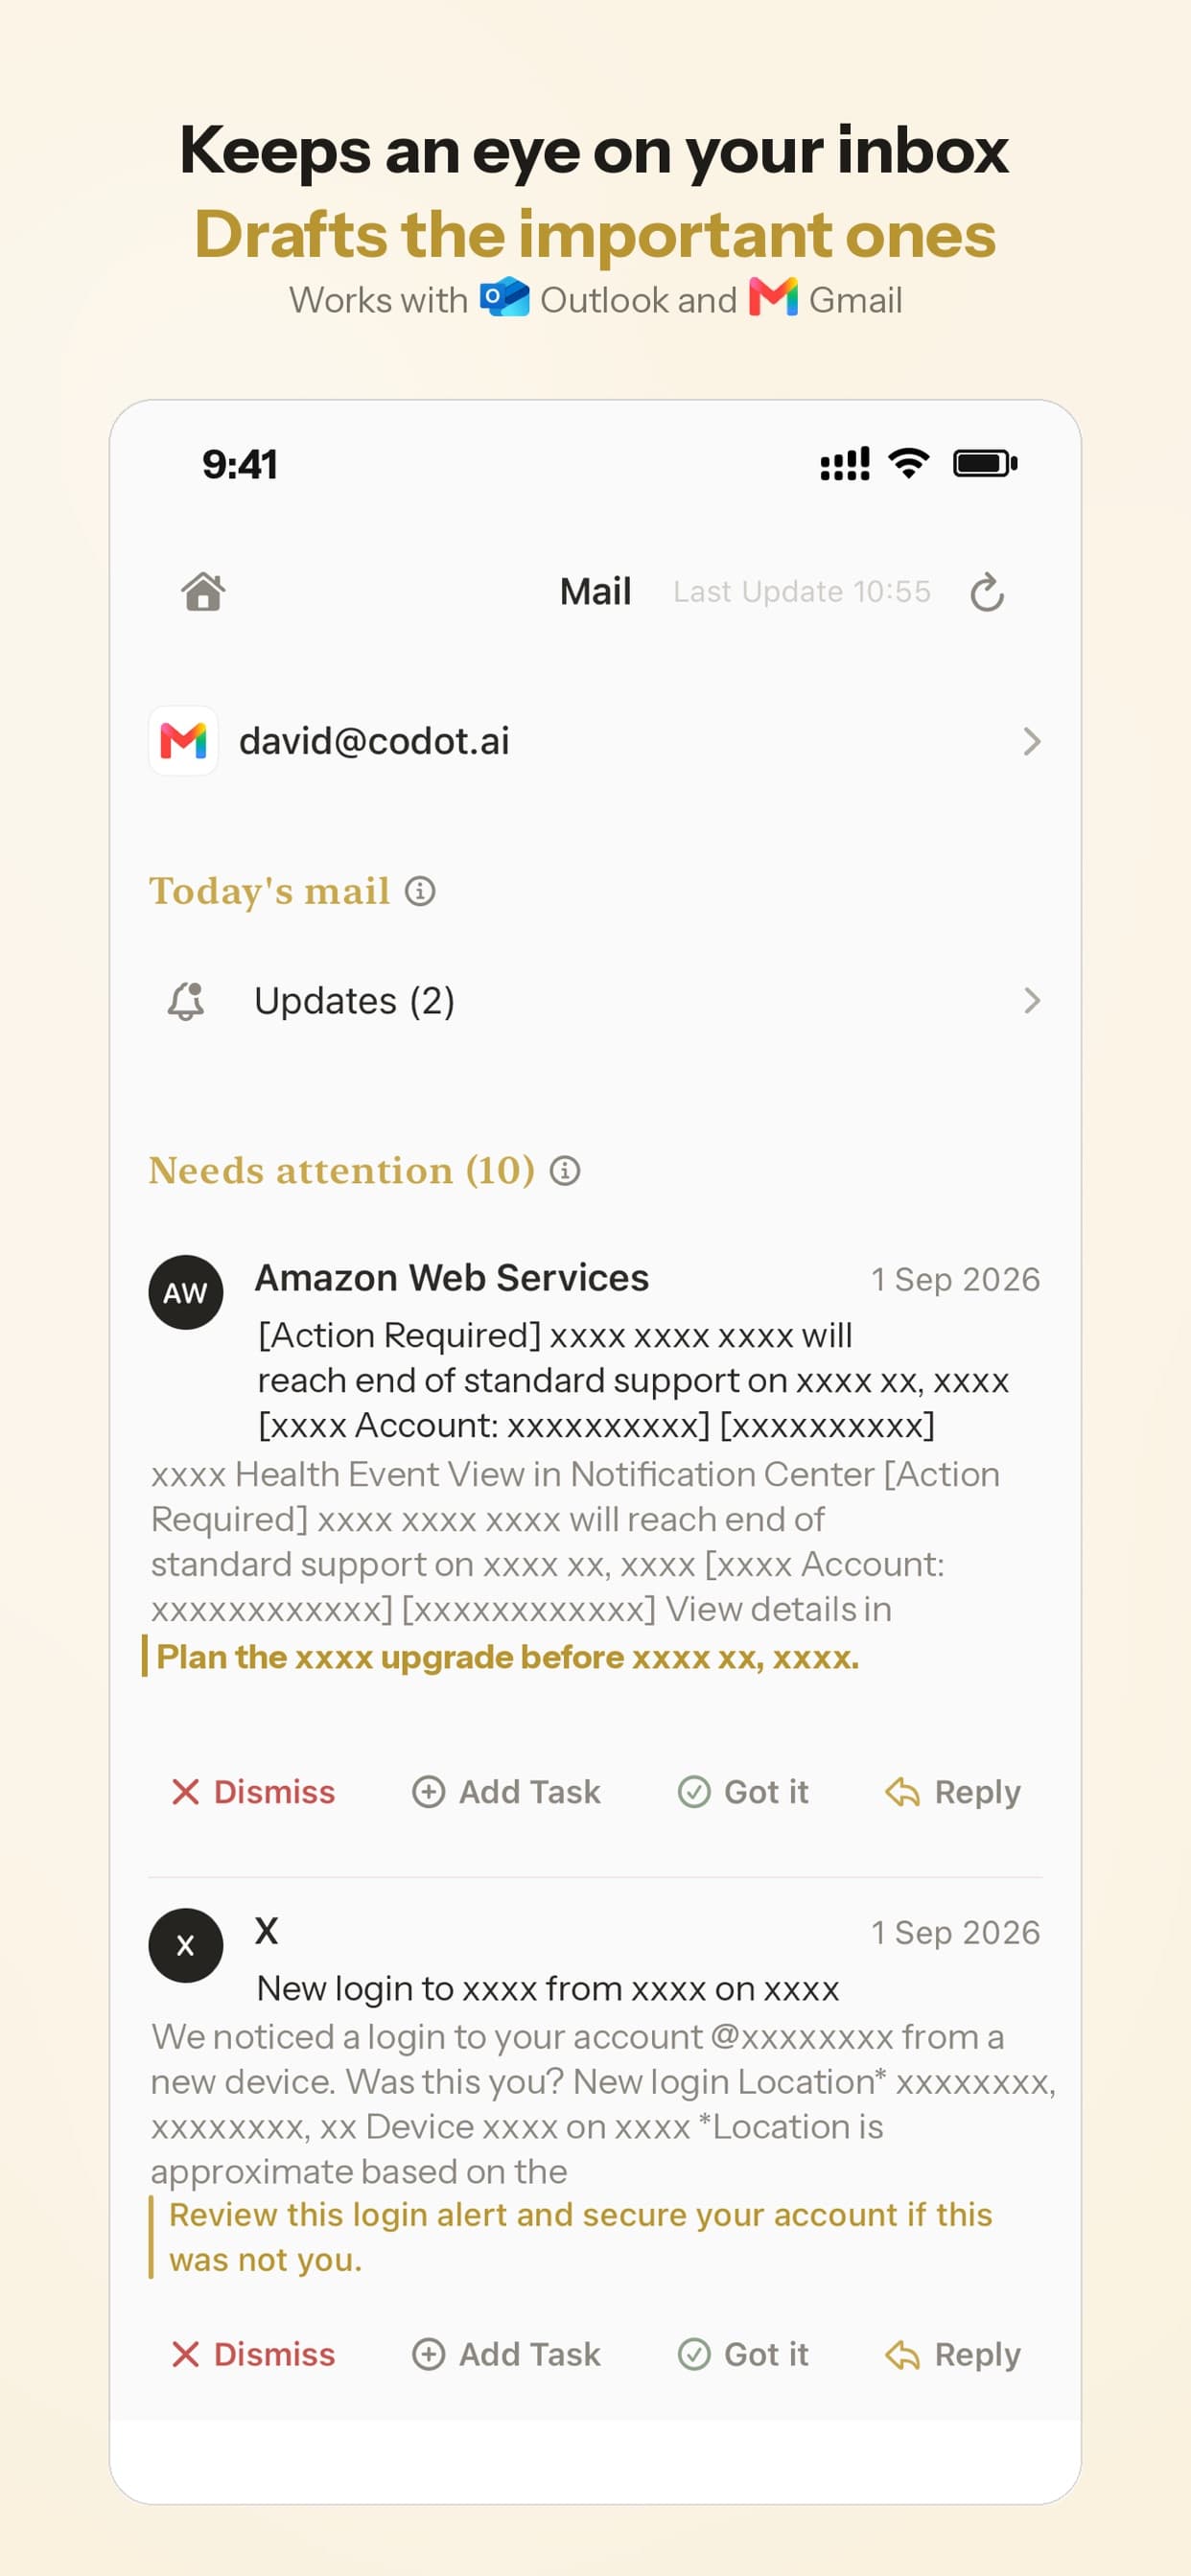
Samstag: das Postfach
Der E-Mail-Assistent von Codot auf dem iPhone sortiert ihr Gmail und entwirft Antworten auf die wichtigen Nachrichten. Zwei Mails von Maklern und eine vom Notar rutschen nach oben; sie überarbeitet die Entwürfe und verschickt sie in zehn Minuten. Kundenunterlagen laufen weiter über das sichere Portal der Firma.
Nichts davon hat das Firmen-CRM ersetzt. Die Drip-Mails, die Kreditakte und die Zinsalarm-Kampagne liefen weiter von dort.
Was ist das beste CRM für Kreditberater in einem kleinen Büro?
Nutze Codot, wenn deine Nachfassaktionen davon abhängen, dass du selbst daran denkst: was ein Makler gesagt hat, wann eine Zusage ausläuft, welcher frühere Kunde einen Anruf verdient. Codot ist ein KI-Sprachassistent für iPhone, Apple Watch, Android und Web und arbeitet als eigene Ebene des Beraters neben dem CRM, das die Firma nutzt.
- Kontaktnotizen per Sprache (kostenlos). Sag, mit wem du gesprochen hast und was er gesagt hat, und Codot legt es am Kontakt dieser Person ab. Frag vor dem nächsten Kaffee „Was weiß ich über Ken?“. Persönliches CRM, Spracheingabe, Aufgaben und Notizen sind in der Gratis-Version.
- Erinnerungen zu einer festen Uhrzeit und wiederkehrende (Codot Max). „Erinnere mich am 18. November um 9“ für eine Frist, „jedes Jahr am 19. November“ für einen Kreditjahrestag. Natürliche Zeiträume funktionieren, etwa „jedes Quartal am 15.“. Codot trägt sie in Google Kalender oder Apple Kalender ein; bestehende Termine liest es nicht.
- Routinen (Codot Max). Eine Routine ist eine geplante Automatisierung, etwa „jeden Freitag um 16 Uhr liste Kontakte auf, mit denen ich seit 120 Tagen nicht gesprochen habe“. Du kannst bis zu 20 anlegen, eine zweite könnte lauten „jeden zweiten Dienstag um 8 liste meine Makler-Partner auf“.
- Ein Morgen-Briefing auf dem iPhone (Codot Max). Wird um 7 Uhr mit den Erinnerungen des Tages erstellt.
- E-Mail-Sortierung und Antwortentwürfe auf dem iPhone (Codot Max). Ein Gmail- und ein Outlook-Konto pro Nutzer.
Wir würden mit dem 7-tägigen kostenlosen Test von Codot Max anfangen, den jedes neue Konto bekommt. Danach fällt das Konto von selbst auf die Gratis-Version zurück, und es wird nichts abgebucht. Codot Max kostet dann 12,99 € im Monat oder 99,99 € im Jahr im deutschen App Store, mit 20-mal so viel Nutzung wie die Gratis-Version.
Ideen sollten nicht auf eine Tastatur warten. Einfach sagen — Codot erledigt den Rest.
Welches Mortgage-CRM sollte die Akte führen?
Wähle die Akte danach, wer sie betreibt und wie viel Marketing automatisch laufen soll.
Shape nennt sich ein KI-CRM für Kreditberater und Kreditgeber. Die Mortgage-Seite nennt "Mortgage CRM, lead management + built-in POS" und eine "Mobile app for loan officers on the go" (setshape.com). Auf der Website steht kein Preis; den bekommst du nach einer Demo.
Surefire von ICE Mortgage Technology setzt auf Marketing: Auf der Produktseite steht "Automate your mortgage marketing and deepen relationships through one powerful solution", mit Ansprache vom Erstkontakt bis zur Auszahlung und danach (ICE). Es passt zu Büros, die frühere Kunden und Makler in automatische Kampagnen packen wollen. Ein Preis ist nicht veröffentlicht.
Total Expert beschreibt sich als "The Customer Operating System for Financial Services" und nennt Co-Marketing, Einwilligungs-Tools und eine Mobile App (totalexpert.com). Es wird an Firmen verkauft, ein einzelner Berater kauft es selten allein.
Wenn deine Firma schon für eines davon zahlt, nutze es. Ein Einzelberater, der selbst wählt, wägt meist ein Mortgage-CRM mit Demo-Preis gegen ein kostenloses allgemeines ab.
Gibt es ein kostenloses CRM für Kreditberater?
Das kostenlose CRM von HubSpot ist die übliche Antwort. HubSpot nennt "up to two users, 1,000 contacts" ohne Kosten, bezahlte Plätze beginnen bei 15 $ im Monat (hubspot.com). Es hat Kontakte, Deals, E-Mail-Tracking und eine Mobile App. Baufinanzierungs-Kampagnen und eine Anbindung ans Kreditsystem fehlen, die Pipeline-Phasen baust du selbst.
Die Gratis-Version von Codot umfasst Kontaktnotizen per Sprache, Aufgaben und den Kalender. Beides zusammen kostet zum Start nichts: HubSpot hält die Pipeline, Codot hält, was Leute dir erzählt haben. Codot Max kommt dazu, wenn du die Erinnerungen und Routinen willst.
Wie sollte ein Kreditberater wählen?
- Dir rutschen Nachfassaktionen bei Maklern und früheren Kunden durch: Fang mit Codot neben deinem bestehenden CRM an.
- Du willst Kundenmarketing auf Autopilot: Frag bei Shape und Surefire Demos an und vergleiche die Angebote.
- Du arbeitest bei einem größeren Kreditgeber: Total Expert ist für firmenweite Einführungen gebaut.
- Du bist allein und das Budget zählt zuerst: das kostenlose CRM von HubSpot plus die Gratis-Version von Codot.
Codot ist am stärksten bei dem, was du sagst, und dem Moment, in dem du es wieder hören musst. Kreditakten, Kampagnen und alles, was die Compliance sehen muss, bleiben im Firmen-CRM oder Kreditsystem, denn Codot synchronisiert nicht mit Mortgage-CRMs und nimmt keine Anrufe an.
Mehr zum selben Muster in anderen Berufen: die Woche einer Maklerin mit und ohne Hilfe, unser Überblick über persönliche CRM-Apps, das beste CRM für Handwerksbetriebe und der Tag eines Außendienstlers.
FAQ
Was ist das beste CRM für Kreditberater?
Für die Firmenakte kommen meist Shape, Surefire und Total Expert auf die Shortlist, alle drei mit Preis erst nach Demo (Stand November 2026). Für die eigenen Nachfassaktionen macht Codot aus einem gesprochenen Satz eine Kontaktnotiz und eine Erinnerung mit Uhrzeit; Codot Max kostet 12,99 € im Monat.
Gibt es ein kostenloses CRM für Kreditberater?
Das kostenlose CRM von HubSpot reicht für bis zu zwei Nutzer und 1.000 Kontakte ohne Zeitlimit. Die Gratis-Version von Codot ergänzt Sprachnotizen an Kontakten, Aufgaben und einen Kalender. Keines von beiden ist speziell für Baufinanzierung.
Was bedeutet CRM in der Baufinanzierung?
CRM steht für Customer Relationship Management. In der Baufinanzierung ist es das System, das Kreditnehmer, Interessenten und Makler-Partner speichert und Nachfass-Kampagnen ausführt, oft verbunden mit dem Kreditbearbeitungssystem.
Kann Codot das Mortgage-CRM meiner Firma ersetzen?
Codot arbeitet daneben. Nutze Codot, um festzuhalten, was Kunden und Makler dir sagen, und um Erinnerungen aufs Handy zu bekommen; das Firmen-CRM oder Kreditsystem bleibt die Akte für Kreditunterlagen und Marketing. Die beiden synchronisieren nicht.
Kann Codot mich jedes Jahr an den Kreditjahrestag eines Kunden erinnern?
Ja. Sag „Jedes Jahr am 19. November um 9 erinnere mich, die Garcias zum Jahrestag ihres Kredits anzurufen“, und Codot wiederholt das jährlich. Wiederkehrende Erinnerungen gehören zu Codot Max, das jedes neue Konto 7 Tage kostenlos testen kann.
Teste Codot 7 Tage kostenlos mit Codot Max: Codot im App Store laden.
Founders & Professionals Desk
Dieser Artikel wurde mit KI-Unterstützung erstellt und von unserem Redaktionsteam geprüft.Erfahren Sie mehr über unseren Content-Prozess.